

De afgelopen twee weken noteren we voor onze eigen AEX-index en voor de meeste Europese beurzen weinig beweging in de koersen. Een beetje op, een beetje neer, dat is het wel. In andere delen van de wereld is die beweging er wel. In Japan bijvoorbeeld is de Nikkei nog steeds bezig aan een zeer forse stijging, we noteren al 40 procent stijging vanaf november vorig jaar.
In Japan hebben ze iets nieuws bedacht, namelijk het opkopen van allerlei schuldpapier teneinde het patroon van deflatie te doorbreken. De markt is er bijzonder positief over, maar de vraag is of dat een goede indicatie geeft. Japan heeft de hoogste staatsschuld van de wereld (gemeten als percentage van het bruto binnenlands product), maar het voordeel voor de Japanners is dat deze schuld voornamelijk binnenlands wordt gefinancierd. Dus zolang de Japanners netjes sparen en geld overhouden is er niet zo veel aan de hand. Echter, de Japanners vergrijzen in een heel snel tempo en de vraag ontstaat of dit spaaroverschot op den duur niet omslaat in een spaartekort. Dat is een ramp, want dan zal de Japanse schuld meer en meer in het buitenland gefinancierd moeten worden en ik kan mij niet voorstellen dat dit tegen dezelfde lage rente gebeurt als nu. Om nu dus nog flink de geldmachine aan te zetten, ik heb er zo mijn twijfels over, maar de markt vindt het prachtig en wat er over twintig, dertig jaar komt, dat zien we dan wel weer.
In de Verenigde Staten lijkt het op de beurs ook allemaal weer ouderwets goed. De koersen lopen op, de top 1 procent van de bevolking wordt steeds rijker en de werkeloosheid neemt verder af. Althans, zo lijkt het. Want feit is dat de cijfers maar een deel van het verhaal vertellen. Ja, er worden meer banen gecreëerd, waarbij de particuliere sector banenscheppend is en de overheid juist banen afbouwt. Maar nee, het tempo waarin dit gebeurt is aan de lage kant en bovendien geven de cijfers geen inzicht in de verborgen werkeloosheid. Er zijn namelijk steeds meer Amerikanen die niet in de metingen worden meegenomen en dan kun je wel een dalende werkloosheid hebben, in de echte wereld klopt dat niet helemaal. Zeker niet als je bedenkt dat de Amerikaanse economie voor een groot deel draait op consumentenbestedingen. In tegenstelling tot bijvoorbeeld de Nederlandse of Duitse economie is de Amerikaanse economie veel meer een gesloten economie. De economie kan dus pas echt groeien als er in de breedte meer geld wordt verdiend dat vervolgens wordt uitgegeven. Je kunt de rente nog zo laag houden, zolang dat geld vooral naar de mensen met de hoogste inkomsten gaat en de gemiddelde ‘Joe Sixpack’ niet meer krijgt te besteden, zal het tempo van de economische groei laag blijven, ondanks alle QE maatregelen van de Fed.
In Europa zien we eenzelfde beeld, waarbij de contouren hier veel duidelijker zichtbaar zijn. Draghi waarschuwde er gisteren nog voor. Wij gaan uit van een herstel, maar er zijn risico’s. Niet echt schokkend, want iedereen weet dat en Draghi heeft feitelijk zijn rol al gespeeld. De reële economie lijkt maar niet in een echte herstelfase te willen komen, terwijl de financiële markten al ver op de muziek zijn vooruitgelopen. De zwakte van de reële economische groei werd gisteren weer eens bevestigd.
Je kunt het vergelijken met een mijnenveld. We moeten met zijn allen over een smalle strook lopen en je weet dat er her en der mijnen liggen. Je weet alleen niet hoeveel het er zijn, waar ze liggen en wat voor schade ze aanrichten. Soms gaat er eentje af, maar zolang er niet veel gebeurt lopen we vrolijk in een ferme pas door. Ik ben benieuwd hoe lang dat goed gaat.
Als ik met een technische bril naar de beurzen kijk, dan valt me op dat de Europese beurzen duidelijk divergeren ten opzichte van de Amerikaanse beurs.
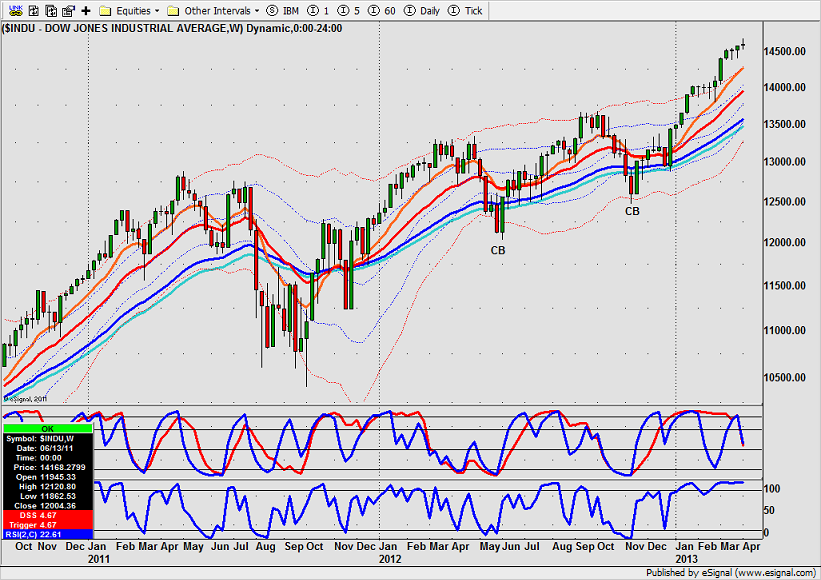
Grafiek 1: Dow Jones index op weekbasis
In Grafiek 1 zien we de Dow Jones index op weekbasis. In grafiek 2 de AEX-index, eveneens op weekbasis.
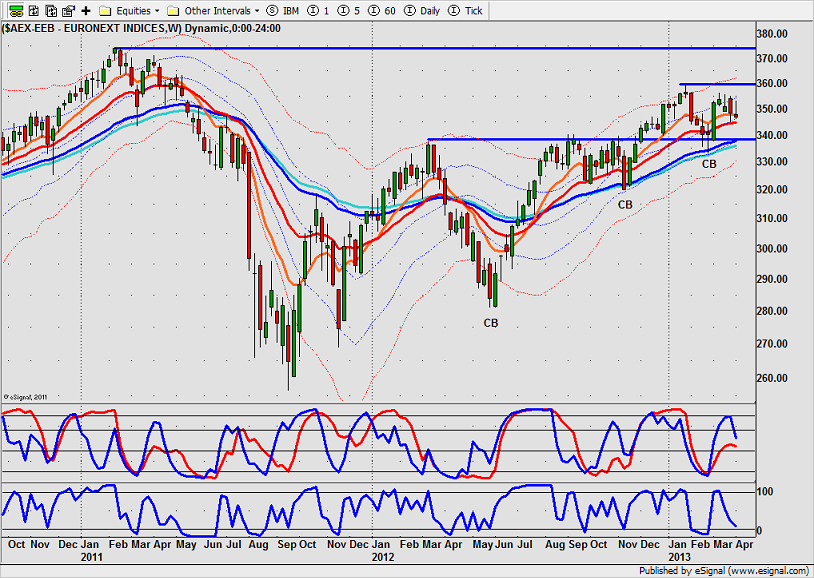
Grafiek 2: AEX-index op weekbasis
Duidelijk is te zien dat de AEX zich de laatste weken onttrekt aan het goede beurssentiment. Iemand moet het begin maken. Zijn Europese beleggers zich meer bewust van de realiteit of is dat een eerste signaal van een naderende forse correctie op de markten? Ik geloof het laatste.
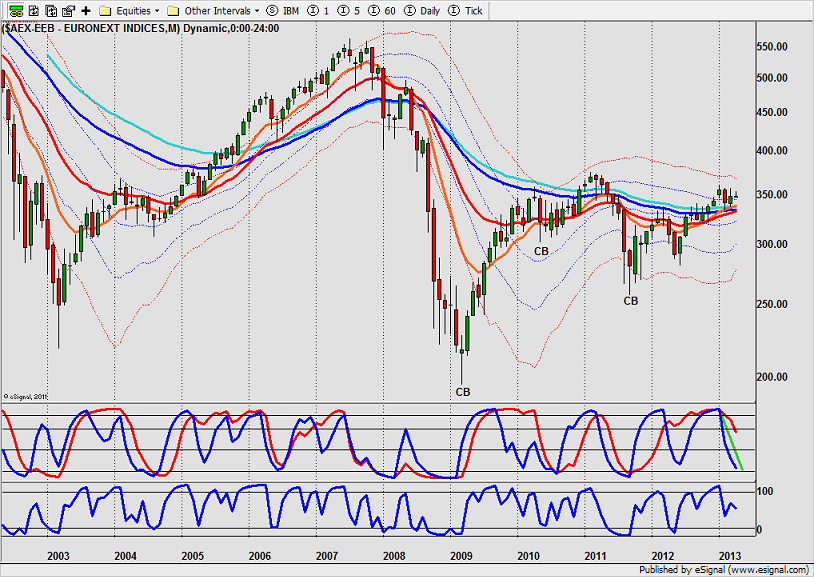
Grafiek 3: AEX-index op maandbasis
In grafiek 3 ziet u de AEX-index op maandbasis. Begin dit jaar heb ik met de groene lijn het verachte koersverloop ingetekend. De indicatoren lijken dit te volgen, de koers blijft nog even hangen. Ik verwacht dat onder 320/330 de neerwaartse krachten zullen toenemen. Uiteindelijk verwacht ik een koersdoel van onder de 300.
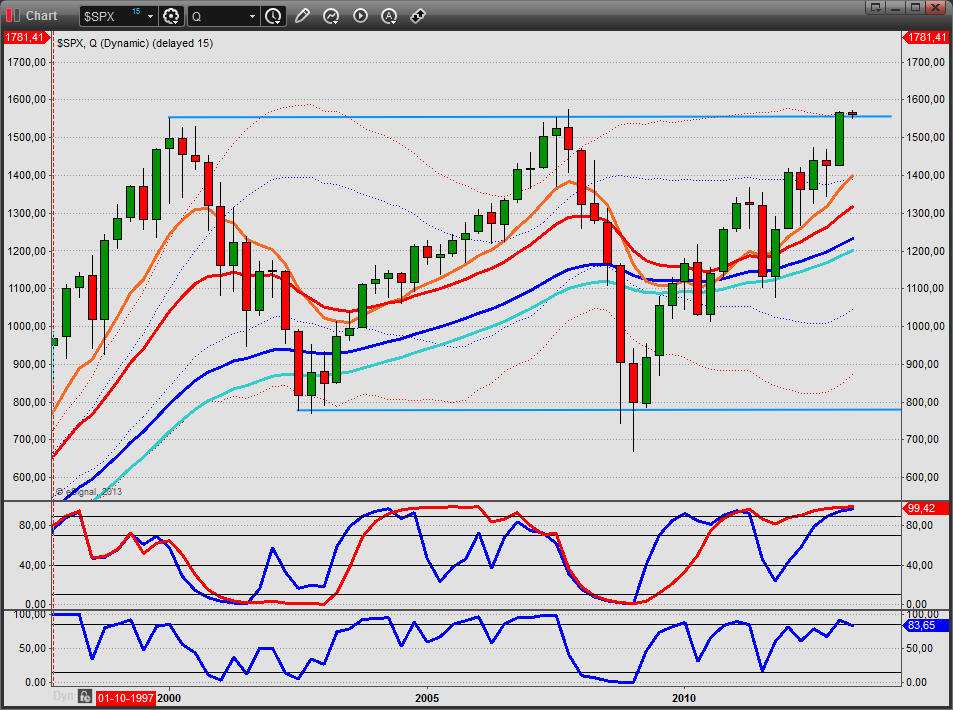
Grafiek 4: S&P 500-index op kwartaalbasis
Tenslotte nog grafiek 4 van de S&P 500 op kwartaalbasis. Dit is een hele lange grafiek, waarin we goed kunnen zien dat de huidige cyclus al ver in de tijd is voortgeschreden. Ik noteer in de huidige cyclus het 17e kwartaal. Ik weet niet of het een lange (meer dan 20 kwartalen) of normale (rond 20 kwartalen) cyclus wordt, maar feit is wel dat alles erop wijst dat we dicht tegen de top van de vierjaarscyclus zitten. Normaal gesproken dient dan een correctie van minimaal 20 procent of meer te volgen. Zoals ik al in eerdere columns schreef, moeten we even wachten totdat de markt een goed signaal geeft. Voor de AEX wordt dat signaal gegeven indien we nu 345 sluiten en zeker als we onder 335 wegbreken.
Michael Ahrens houdt zich bezig met het ontwikkelen van cursussen en seminars en schrijft blogs over trading op persoonlijke titel (www.cyclustrader.nl) . Hij is daarnaast directeur en partner bij ML Finance Academy (www.mlfa.eu). De informatie in deze column is niet bedoeld als individueel beleggingsadvies of als aanbeveling tot het doen van bepaalde beleggingen. De standpunten en vooruitzichten van Michael Ahrens geven zijn mening weer in zijn hoedanigheid als blogger en columnist bij DFT.nl. Het is mogelijk dat Michael Ahrens op het moment van schrijven posities in genoemde fondsen heeft. Bezoek voor dagelijkse marktcommentaren www.cyclustrader.nl of volg Michael Ahrens via twitter (@cyclustrader).

Nog maar eens mijn Bericht van 15 maart lijkt uit te komen…aex 2012, 19 maart top (slot op 336, daarna naar 283(slot) op 1 juni. dit jaar weer?????
was OOK TOEN van24 november 2011 272(slotkoers) naar 336 op 19 maart 2012 omhoog gegaan.
Lijkt wel op dit jaar…… ook van november af omhoog tot maart ergens……
Waaraan draagt dit nu bij (cyclustheorie?)en waarop is dit gebaseerd behalve dan op de verwachting/wensdroom dat de geschiedenis zich zal herhalen? De beurs herhaalt namelijk wel (toppen en dalen) maar nooit op exact dezelfde manier …
Het gaat nu wel heel hard omlaag. Is het dan maandag nog wel verantwoord om short te gaan (vandaag is het verboden omdat er nog geen SLOT onder 345 ataat). Zul je zien dat er dan maandag een reactie omhoog volgt. Dat zagen we de laatste tijd al vaker. Maar ga je niet short en de daling vervolgt dan mis je definitief de trein. Lastig, lastig.
Ad, wellicht val ik in herhaling, maar shortgaan op zwakte is echt niet verstandig. Het geeft een signaal dat de modus naar short draait. Vervolgens kijk je in de kortere time frames naar opwaartse correcties om te shorten. Met die methode ben ik vandaag al op Dax short gegaan voor 100 pnt winsttrade.
Een ander alternatief is dat je middels optiespreads iets doet, dan hoef je minder strakke stops te hanteren.
http://www.godmode-trader.de/nachricht/DAX-Das-geht-noch-tiefer-faengt-erst-an-Performance-Index,a3063714.html
http://www.godmode-trader.de/nachricht/DAX-Das-geht-noch-tiefer-faengt-erst-an-Performance-Index,a3063714.html
http://www.godmode-trader.de/nachricht/DAX-Das-geht-noch-tiefer-faengt-erst-an-Performance-Index,a3063714.html